

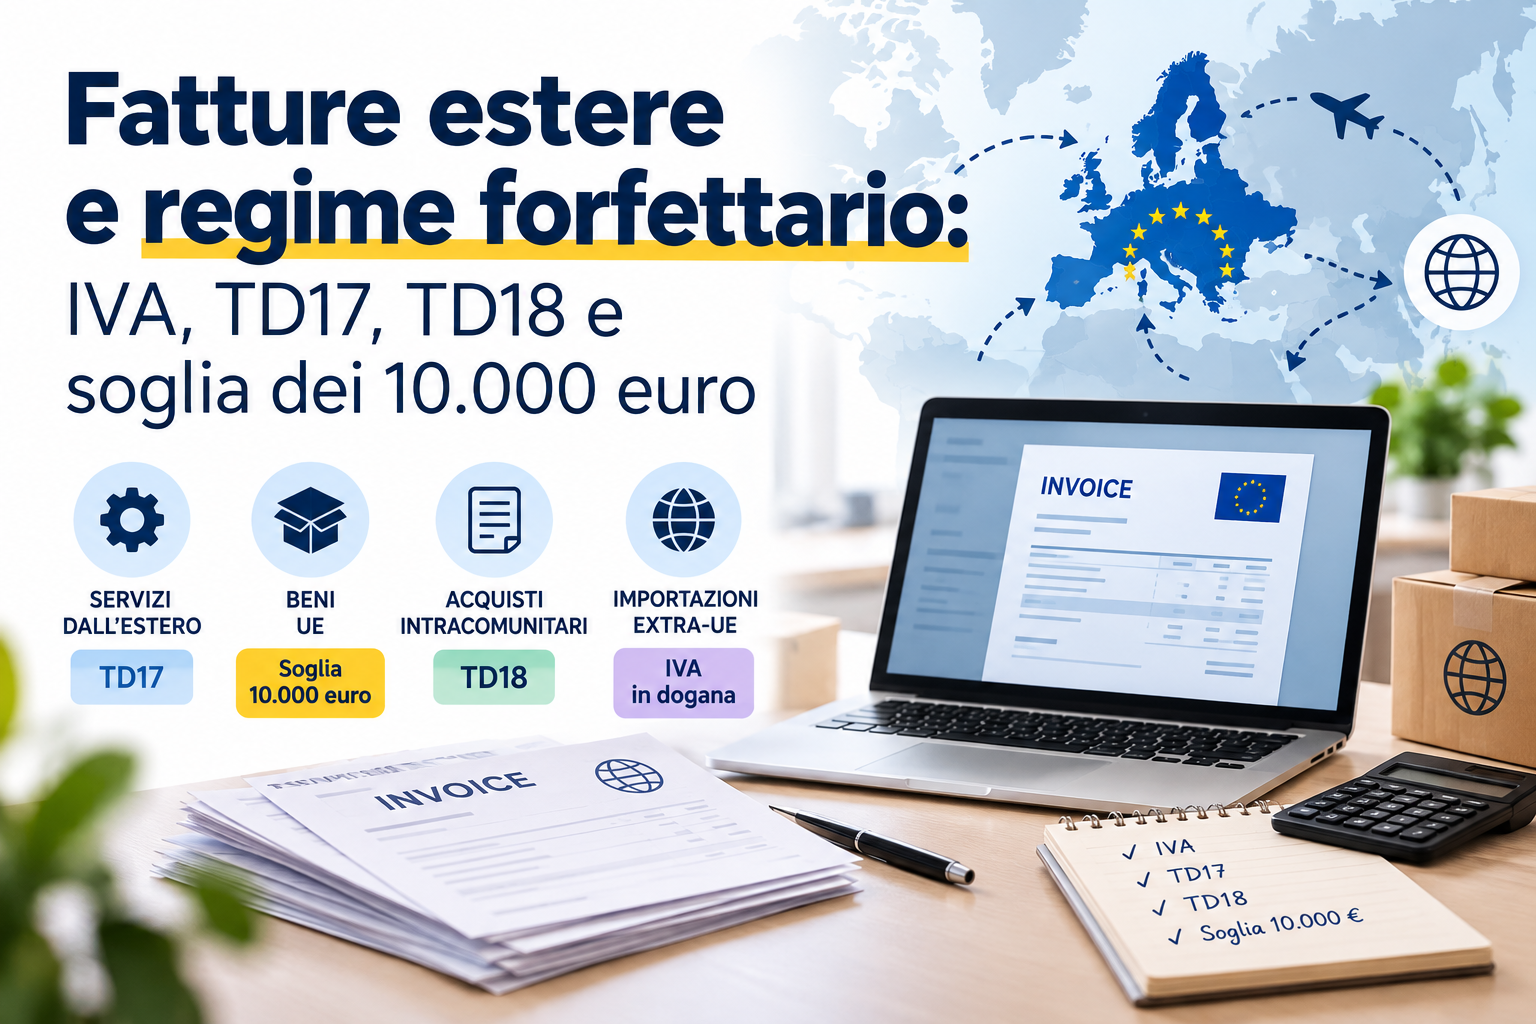
Essere in regime forfettario significa beneficiare di una gestione IVA semplificata, ma quando si acquistano beni o servizi da fornitori esteri possono comunque sorgere specifici obblighi.
Una fattura ricevuta da un fornitore estero può infatti comportare l’obbligo di assolvere l’IVA in Italia e di trasmettere tramite il Sistema di Interscambio i dati dell’operazione secondo le modalità previste.
Per questo è importante distinguere tra acquisti di servizi, acquisti di beni da fornitori UE e importazioni da Paesi extra-UE.
Quando si acquistano servizi dall’estero
Pensiamo, ad esempio, all’acquisto di un software, di un servizio pubblicitario, di un abbonamento digitale o di una consulenza da un fornitore estero.
Quando, in base alle regole di territorialità IVA, il servizio è rilevante in Italia e il contribuente forfettario è debitore dell’imposta, l’IVA deve essere assolta attraverso il meccanismo del reverse charge.
- per i servizi ricevuti da un fornitore dell’Unione europea si procede mediante integrazione della fattura;
- per quelli ricevuti da un fornitore extra-UE mediante autofattura.
Ai fini della trasmissione elettronica dell’operazione viene utilizzato il tipo documento TD17.
Un aspetto particolarmente importante riguarda la detrazione: il contribuente forfettario versa l’IVA ma non può portarla in detrazione. L’imposta rappresenta quindi un costo effettivo.
Acquisti di beni nell’Unione europea: attenzione alla soglia di 10.000 euro
Quando il contribuente forfettario acquista beni da fornitori dell’Unione europea, assume particolare rilevanza la soglia complessiva annua di 10.000 euro, al netto dell’IVA.
Se nell’anno precedente gli acquisti intracomunitari di beni non hanno superato tale importo e la soglia non viene oltrepassata neppure nell’anno in corso, ricorrendone le condizioni previste dalla normativa, l’operazione non viene considerata un acquisto intracomunitario imponibile in Italia.
La soglia non comprende, tra l’altro, gli acquisti di mezzi di trasporto nuovi e di prodotti soggetti ad accisa, per i quali si applicano regole specifiche.
Resta inoltre possibile, in presenza dei presupposti normativi, optare per l’applicazione dell’IVA in Italia anche prima del superamento della soglia.
Cosa succede quando si superano i 10.000 euro
Quando la soglia viene superata, cambia il trattamento IVA degli acquisti comunitari.
Ricorrendo i presupposti dell’acquisto intracomunitario, il fornitore comunitario emette la fattura senza applicazione dell’IVA del proprio Stato e il contribuente forfettario deve assolvere l’IVA italiana.
L’integrazione dell’operazione viene trasmessa attraverso il Sistema di Interscambio utilizzando il tipo documento TD18.
Anche in questo caso l’IVA assolta non è detraibile e rappresenta quindi un costo per il contribuente.
La soglia dei 10.000 euro costituisce pertanto un elemento da monitorare durante l’anno, perché il suo superamento modifica il trattamento IVA degli acquisti di beni effettuati nell’Unione europea.
È importante non confondere questa soglia con le regole applicabili ai servizi: il limite dei 10.000 euro riguarda gli acquisti di beni e non i servizi ricevuti da fornitori esteri.
Quando si versa l’IVA
L’IVA relativa agli acquisti di beni e servizi per i quali il contribuente è debitore dell’imposta, compresi gli acquisti intracomunitari, viene versata entro il giorno 16 del secondo mese successivo a ciascun trimestre solare.
Il corretto monitoraggio delle operazioni con l’estero è quindi importante non soltanto per determinare l’IVA dovuta, ma anche per rispettare tempestivamente le relative scadenze.
E per gli acquisti da Paesi extra-UE?
Se i beni provengono da un Paese situato fuori dall’Unione europea, si parla generalmente di importazione.
In questo caso l’IVA viene assolta secondo le regole proprie delle operazioni doganali e sulla base della relativa documentazione.
Anche per un contribuente forfettario, quindi, l’acquisto da un fornitore extra-UE non deve essere considerato automaticamente un’operazione priva di IVA.
Cosa fare quando arriva una fattura estera
La regola più utile è semplice: non aspettare.
Quando si riceve una fattura da un fornitore estero è opportuno trasmetterla tempestivamente allo studio, perché il corretto trattamento dipende da diversi elementi:
- natura dell’acquisto, distinguendo tra beni e servizi;
- Paese del fornitore;
- territorialità dell’operazione;
- eventuale applicazione del reverse charge;
- utilizzo del TD17 o del TD18;
- per gli acquisti di beni UE, ammontare complessivo degli acquisti effettuati durante l’anno.
Una particolare attenzione deve essere riservata alla soglia dei 10.000 euro, che deve essere monitorata progressivamente durante l’anno per individuare tempestivamente il momento in cui cambia il trattamento IVA degli acquisti intracomunitari di beni.
Regime forfettario non significa assenza di IVA sulle operazioni estere
Il regime forfettario semplifica molti degli adempimenti ordinari, ma le operazioni con fornitori esteri seguono regole specifiche.
Servizi acquistati all’estero, beni provenienti dall’Unione europea e importazioni extra-UE devono essere valutati separatamente, verificando di volta in volta gli obblighi IVA e gli eventuali adempimenti elettronici.
Una corretta gestione fin dal ricevimento della fattura consente di evitare errori, versamenti tardivi e successive regolarizzazioni.
Articolo aggiornato a settembre 2026. Le informazioni hanno carattere generale e non sostituiscono l’analisi della specifica operazione e della posizione fiscale del contribuente.
TRECOM SRL
Corporate Advisory & Tax Consulting
Commercialisti e Revisori Legali
Dott. Gianluca Gelsone – Dott. Giuseppe Marino
Sede Legale in Rende (CS) – Via Crati n. 81
C.F./P.I./R.I. n. 03493990786
Tel. 0984 1527656 | WhatsApp 339 1640879
Cell. 339 5854868 – Cell. 328 5394636
E-mail trecomsrl@gmail.com
PEC trecom@pec.it
www.trecom.it