

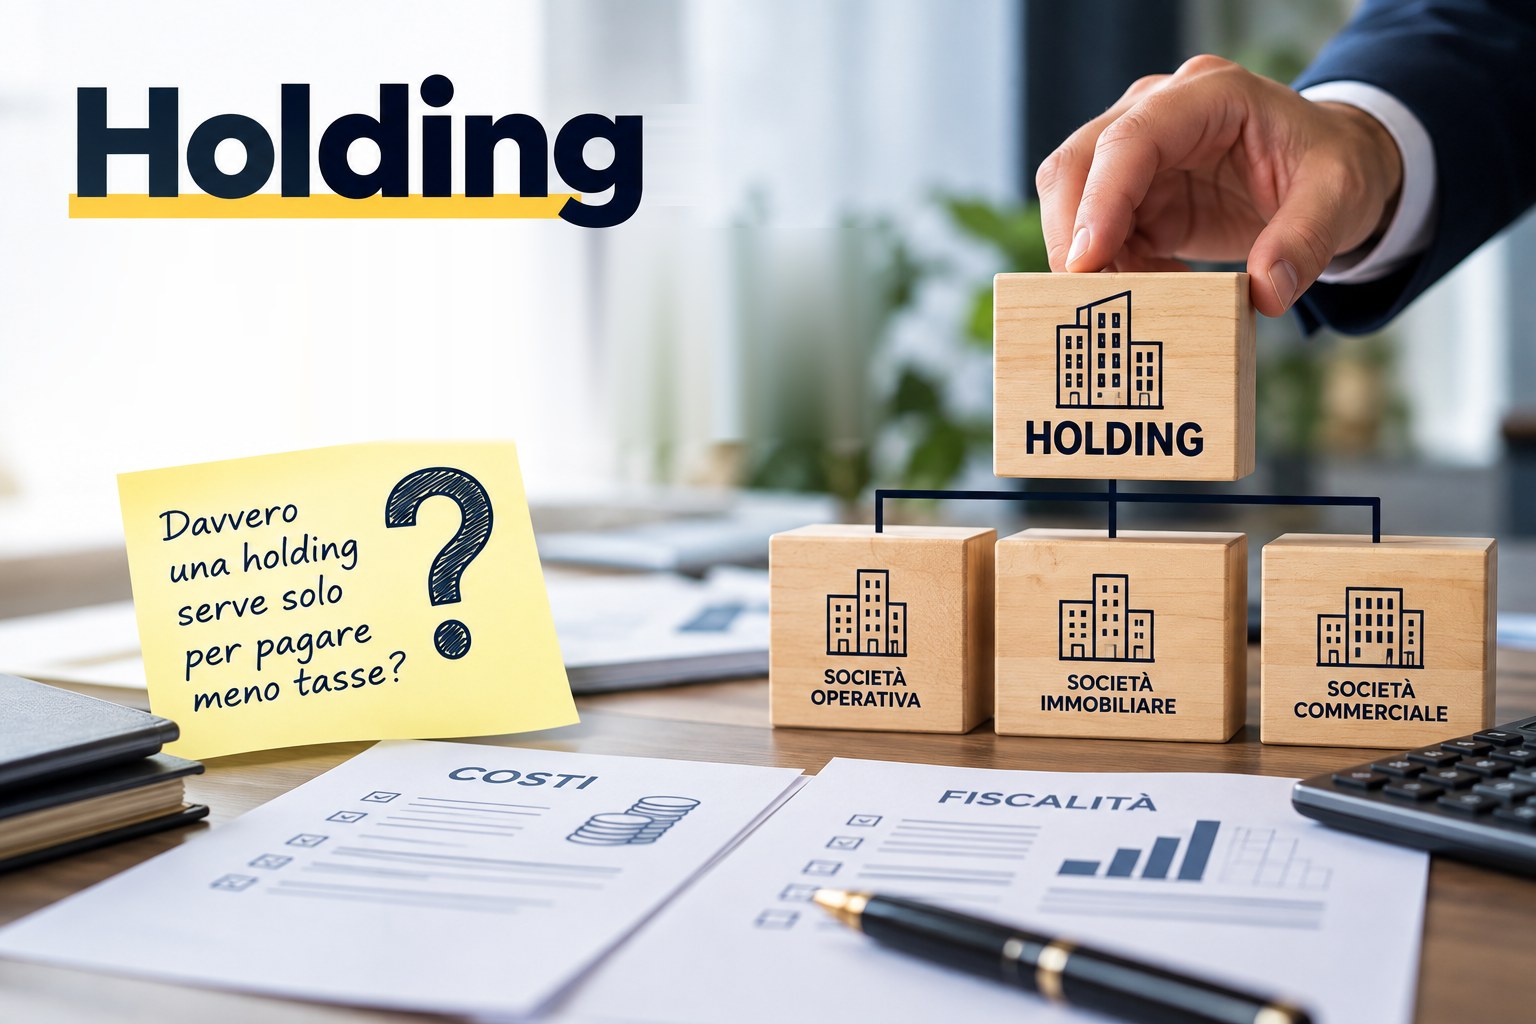
Negli ultimi anni si parla sempre più spesso della holding come strumento per ridurre il carico fiscale dell’imprenditore, soprattutto quando possiede partecipazioni in una o più società.
Ma ha senso costituire una holding solo per “pagare meno tasse”?
La risposta richiede qualche precisazione. La normativa fiscale prevede effettivamente regimi di favore per le partecipazioni detenute dalle società, ma la convenienza di una holding non si valuta guardando soltanto alle imposte.
Da dove nasce l’interesse fiscale per la holding
Il primo aspetto riguarda i dividendi. In base all’art. 89 del TUIR, gli utili che una società soggetta a IRES riceve dalle proprie partecipate concorrono a formare il suo reddito solo per il 5%: il restante 95% è escluso da tassazione, al ricorrere delle condizioni previste dalla norma.
Il secondo aspetto riguarda la vendita delle partecipazioni. L’art. 87 del TUIR disciplina la cosiddetta participation exemption (PEX): le plusvalenze realizzate dalla società sono esenti per il 95%, se sono rispettati i requisiti di legge, tra cui il possesso ininterrotto della partecipazione da almeno 12 mesi.
Le regole sono cambiate nel 2026?
La legge di bilancio 2026 (legge 30 dicembre 2025, n. 199) aveva introdotto soglie minime di partecipazione (almeno il 5% del capitale o un valore fiscale di almeno 500.000 euro) per accedere a questi regimi. Queste modifiche sono state però abrogate dall’art. 11 del D.L. 27 marzo 2026, n. 38, convertito dalla legge 22 maggio 2026, n. 88, con effetto dal 1° gennaio 2026. Oggi, quindi, si applicano le regole precedenti.
È soprattutto da queste norme che nasce l’idea, spesso troppo semplificata, che “con una holding si pagano meno tasse”.
Il vantaggio fiscale, da solo, non racconta tutta la storia
Costituire una holding significa creare una nuova società, con una propria struttura giuridica, amministrativa e fiscale e con i relativi costi di gestione.
Prima di procedere bisogna quindi chiedersi quale funzione dovrà svolgere:
- detenere e gestire partecipazioni;
- coordinare più società;
- reinvestire gli utili del gruppo;
- preparare il passaggio generazionale;
- facilitare future acquisizioni o cessioni.
Se a queste domande non c’è una risposta concreta e l’unico obiettivo è il risparmio d’imposta, l’operazione va valutata con particolare attenzione.
Risparmiare imposte è lecito, ma entro certi limiti
Cercare legittimamente un risparmio fiscale non è vietato. L’art. 10-bis dello Statuto dei diritti del contribuente (legge 212/2000) prevede che:
- non sono abusive le operazioni giustificate da valide ragioni extrafiscali, non marginali, anche di ordine organizzativo o gestionale;
- resta ferma la libertà del contribuente di scegliere tra regimi opzionali diversi e tra operazioni che comportano un diverso carico fiscale.
La stessa norma considera invece abuso del diritto le operazioni prive di sostanza economica che, pur rispettando formalmente le norme fiscali, realizzano essenzialmente vantaggi fiscali indebiti.
Quindi una holding deve avere per forza una ragione extrafiscale?
Anche qui bisogna evitare semplificazioni.
Non è corretto dire che una holding è legittima solo se esiste una motivazione extrafiscale. Perché si abbia abuso del diritto devono ricorrere insieme tre elementi: l’assenza di sostanza economica, un vantaggio fiscale indebito e il fatto che quel vantaggio sia l’effetto essenziale dell’operazione.
Il semplice fatto che una struttura societaria produca anche un beneficio fiscale, quindi, non la rende automaticamente abusiva.
Il punto è un altro: la holding va progettata partendo dagli obiettivi reali dell’imprenditore e del gruppo; solo dopo si valutano le conseguenze fiscali della struttura scelta.
Prima la strategia, poi il risparmio fiscale
La domanda da porsi, quindi, non è soltanto:
“Quanto risparmio con una holding?”
ma soprattutto:
“Perché ho bisogno di una holding e che ruolo avrà nel mio progetto imprenditoriale?”
Se la struttura serve a organizzare le partecipazioni, governare più società, programmare investimenti, reinvestire risorse o affrontare un passaggio generazionale, i benefici fiscali si inseriscono in un progetto più ampio.
Se invece la holding nasce solo perché viene presentata come un modo per pagare meno tasse, prima di costituirla conviene fermarsi e verificare con attenzione costi, obiettivi, struttura dell’operazione e disciplina fiscale applicabile.
La holding non dovrebbe essere il punto di partenza della pianificazione, ma, quando è davvero utile, il suo risultato.
Sul tema leggi anche: Holding di famiglia e passaggio generazionale: perché può essere utile.
Articolo aggiornato a settembre 2026. Le informazioni hanno carattere generale e non sostituiscono la valutazione del singolo caso da parte di un professionista.
TRECOM SRL
Corporate Advisory & Tax Consulting
Commercialisti e Revisori Legali
Dott. Gianluca Gelsone – Dott. Giuseppe Marino
Sede Legale in Rende (CS) – Via Crati n. 81
C.F./P.I./R.I. n. 03493990786
Tel. 0984 1527656 | WhatsApp 339 1640879
Cell. 339 5854868 – Cell. 328 5394636
E-mail trecomsrl@gmail.com
PEC trecom@pec.it
www.trecom.it