

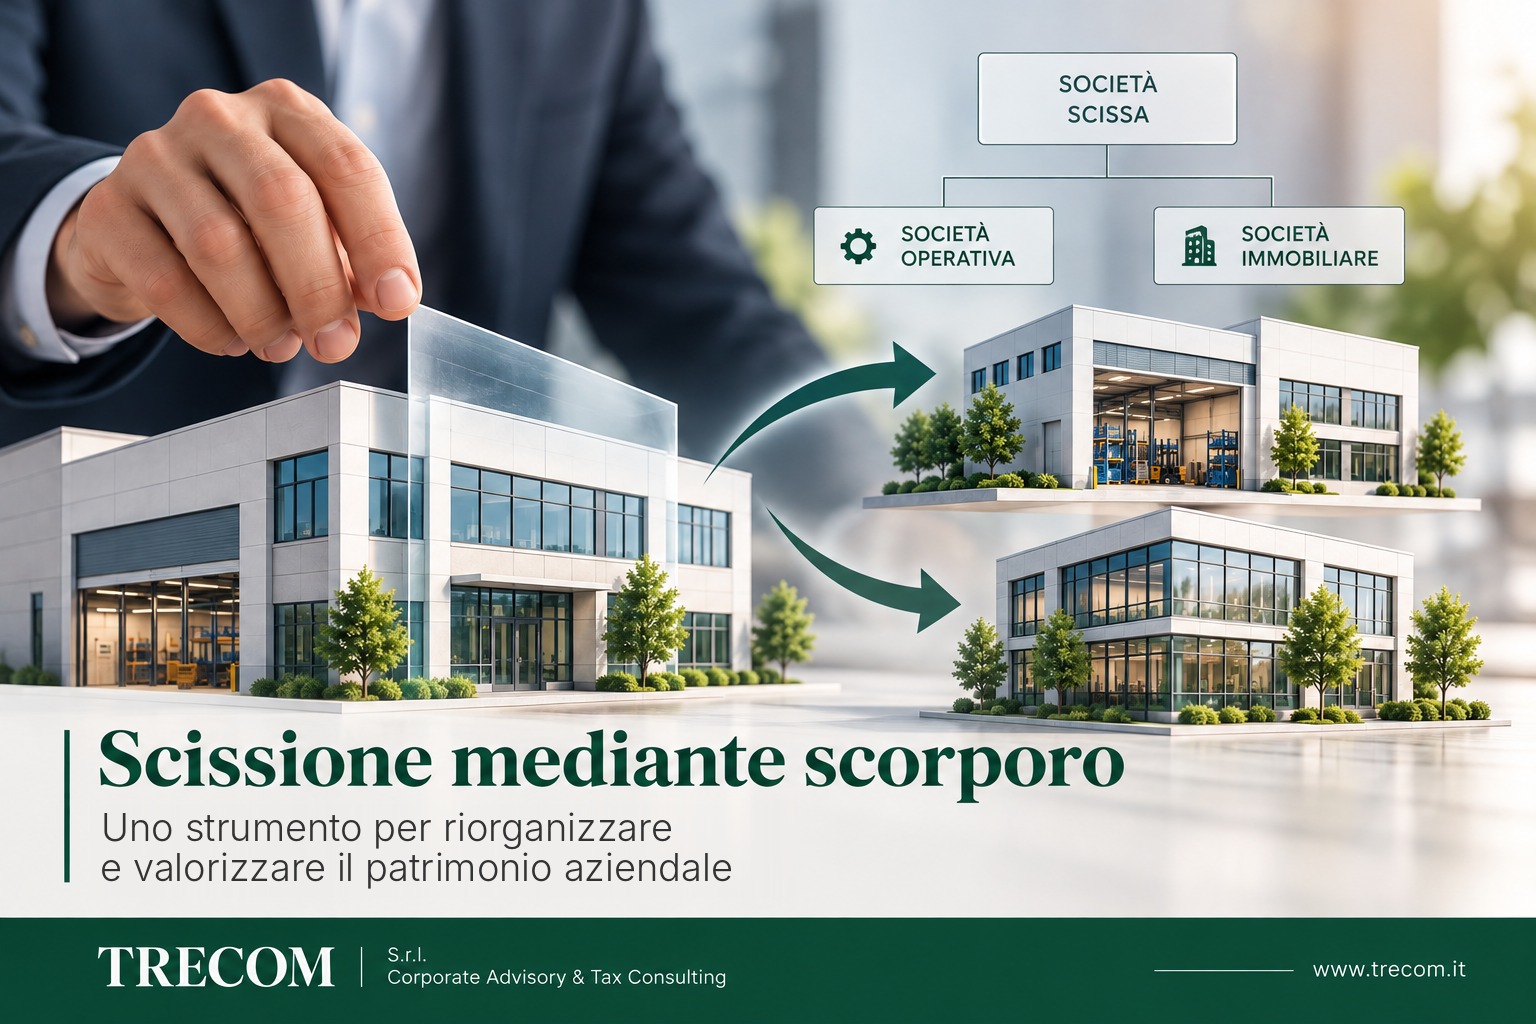
Separare immobili e attività operative, organizzare diverse linee di business, predisporre l’ingresso di investitori o costruire una struttura di gruppo: sono esigenze ricorrenti nelle imprese che crescono o modificano la propria strategia. La scissione mediante scorporo è uno degli strumenti attraverso cui realizzare questi obiettivi, senza che le partecipazioni nelle società beneficiarie siano assegnate direttamente ai soci della società originaria.
L’operazione va però progettata considerando insieme aspetti societari, fiscali, finanziari e contrattuali. La separazione giuridica delle attività non cancella le passività pregresse e la neutralità fiscale non equivale a un’esenzione definitiva.
Come funziona la scissione mediante scorporo
L’art. 2506.1 del Codice civile, introdotto dal D.Lgs. 19/2023 e modificato dal D.Lgs. 88/2025, consente a una società di assegnare parte o l’intero patrimonio a una o più beneficiarie, di nuova costituzione o preesistenti, ricevendo essa stessa le relative azioni o quote. A differenza della scissione tradizionale, le partecipazioni non sono attribuite ai soci della società scissa.
La società originaria continua dunque a esistere e può mantenere l’attività operativa oppure dedicarsi principalmente alla gestione delle partecipazioni ricevute. Restano le limitazioni previste per le società in liquidazione che abbiano già iniziato la distribuzione dell’attivo.
Separare gli immobili dall’attività operativa: un esempio
Si consideri una società industriale che realizza un fatturato annuo di 12 milioni di euro e possiede immobili per un valore indicativo di 4 milioni, comprendenti il capannone produttivo e fabbricati locati a terzi. I valori sono puramente esemplificativi e non rappresentano una valutazione di convenienza fiscale.
Mediante scorporo, la società potrebbe assegnare gli immobili a una nuova società immobiliare, ricevendone il 100% delle quote e mantenendo l’attività industriale. La nuova società diventerebbe proprietaria degli immobili; quella industriale conserverebbe la partecipazione nella beneficiaria. Per continuare a utilizzare il capannone, le società dovrebbero disciplinare il rapporto, ad esempio con una locazione a condizioni coerenti.
Prima: un’unica società detiene attività produttiva e immobili.
Dopo: la società industriale prosegue l’attività e controlla la società immobiliare, che detiene i fabbricati.
La riorganizzazione può rendere più leggibili i risultati delle singole attività, ma aggiunge costi di gestione e richiede accordi infragruppo, una verifica dei finanziamenti e una corretta allocazione dei flussi finanziari.
Altre finalità strategiche della scissione mediante scorporo
Lo scorporo può essere impiegato anche per distinguere produzione e distribuzione, isolare progetti di sviluppo in società dedicate, favorire l’ingresso di investitori in uno specifico business oppure preparare la cessione di una partecipazione. Se si scorpora l’intero patrimonio, la società originaria può assumere una funzione prevalentemente di holding; non si tratta tuttavia di un effetto automatico, perché occorre definire governance, servizi condivisi, tesoreria e rapporti tra le partecipate.
Anche nei percorsi di passaggio generazionale, la separazione di attività con caratteristiche diverse può agevolare una gestione più ordinata. In ogni caso, una nuova struttura societaria crea valore soltanto quando corrisponde a una reale autonomia organizzativa e a obiettivi imprenditoriali identificabili.
Scissione mediante scorporo e conferimento: differenze e implicazioni
Scissione mediante scorporo e conferimento possono portare alla costituzione di una società partecipata dalla società originaria, ma hanno presupposti giuridici e trattamenti fiscali differenti.
| Profilo | Scissione mediante scorporo | Conferimento |
|---|---|---|
| Oggetto | Parte o intero patrimonio individuato nel progetto | Azienda, ramo d’azienda o singoli beni |
| Partecipazioni | Attribuite alla società scissa | Attribuite alla conferente |
| Procedura | Disciplina della scissione e tutela dei creditori | Regole dell’apporto e stime ove richieste |
| Imposte dirette | Neutralità secondo la disciplina della scissione | Neutralità tipica del conferimento d’azienda; per singoli beni possibile realizzo imponibile |
La distinzione è particolarmente importante quando si intendono trasferire singoli immobili o altri beni che non costituiscono un ramo d’azienda. Il conferimento di beni isolati può far emergere plusvalenze imponibili; lo scorporo può invece consentire la continuità dei valori fiscali, alle condizioni di legge.
Fiscalità della scissione mediante scorporo: neutralità oggi, effetti da pianificare domani
La disciplina fiscale è riconducibile all’art. 173 del TUIR, come modificato dalla riforma fiscale e dai successivi interventi correttivi. In linea generale, lo scorporo non realizza immediatamente le plusvalenze latenti sui beni trasferiti: i valori fiscalmente riconosciuti proseguono secondo le regole applicabili, mentre la società scissa iscrive fiscalmente le partecipazioni ricevute in coerenza con il patrimonio netto fiscale trasferito.
La neutralità non cancella le plusvalenze: la loro rilevanza può emergere in una successiva cessione di beni o partecipazioni. Inoltre, un’eventuale vendita delle quote della beneficiaria non beneficia automaticamente della Participation Exemption (PEX). Devono essere esaminati i requisiti di legge, inclusi quelli relativi alla commercialità della partecipata, particolarmente delicati per le immobiliari di mera gestione.
Il D.Lgs. 117/2026 ha approvato il nuovo Testo unico delle imposte sui redditi: il provvedimento è entrato in vigore il 4 luglio 2026, mentre numerose disposizioni del testo unico risultano applicabili dal 1° gennaio 2027. Per le operazioni effettuate a cavallo delle decorrenze occorre verificare le disposizioni effettivamente applicabili e il relativo regime transitorio.
Operazioni successive e abuso del diritto
Quando lo scorporo precede l’ingresso di un investitore o la cessione delle partecipazioni, l’intera sequenza va valutata in anticipo. La disciplina contiene una specifica previsione in tema di abuso del diritto per la scissione avente a oggetto un’azienda seguita dalla cessione della partecipazione ricevuta; tale previsione non può essere estesa indistintamente a scorpori di singoli beni o a strutture diverse.
La sola ricerca di un trattamento fiscale più favorevole non prova l’abuso: contano la configurazione concreta dell’operazione e gli eventuali vantaggi fiscali indebiti. È quindi opportuno documentare le ragioni economiche e organizzative e verificare gli effetti delle operazioni successive.
IVA, imposte indirette e adempimenti
Gli atti di scissione, al ricorrere dei presupposti, scontano imposta di registro in misura fissa; in presenza di immobili occorre verificare anche il regime ipotecario e catastale. I trasferimenti in dipendenza di scissione sono, in linea generale, fuori campo IVA, ma possono assumere rilievo gli obblighi di rettifica della detrazione, soprattutto per immobili e beni ammortizzabili.
La procedura richiede un progetto di scissione, gli adempimenti pubblicitari, le decisioni societarie, il rispetto delle tutele dei creditori e l’atto notarile. Per lo scorporo verso beneficiarie neo-costituite sono possibili semplificazioni documentali al ricorrere delle condizioni previste dalla legge; per le beneficiarie preesistenti la verifica è più articolata.
Debiti, banche e sostenibilità finanziaria
La separazione degli attivi non libera automaticamente le società dai debiti anteriori. Si applicano le regole di responsabilità previste per le scissioni e, per alcune passività tributarie, discipline specifiche che possono risultare più rigorose. Devono quindi essere verificati debiti fiscali, contenziosi, garanzie e obbligazioni potenziali.
Se gli immobili sono gravati da mutui, il loro trasferimento non determina necessariamente la liberazione del debitore originario. Vanno considerati clausole contrattuali, eventuali consensi degli istituti, garanzie, covenants, capacità di rimborso e flussi di cassa disponibili nelle società risultanti. Una struttura patrimonialmente ordinata ma finanziariamente squilibrata non costituisce una riorganizzazione efficace.
La valutazione strategica dell’operazione
Prima di avviare l’operazione è utile chiarire:
- quali attività si intendono separare;
- quali benefici gestionali si attendono;
- quali debiti e garanzie accompagnano i beni;
- come saranno regolati contratti e servizi infragruppo;
- quali costi ricorrenti genera la nuova struttura;
- se sono previste successive cessioni o ingressi di soci.
La convenienza non dipende quindi da un solo vantaggio fiscale, ma dalla coerenza dell’assetto finale con il piano industriale e finanziario dell’impresa.
Scissione mediante scorporo: conclusioni
La scissione mediante scorporo consente alle imprese di ripensare il proprio perimetro societario e patrimoniale con maggiore flessibilità, anche attraverso il trasferimento di singoli beni o dell’intero patrimonio. Può favorire la separazione tra immobili e attività operativa, la creazione di società dedicate e la preparazione di investimenti o passaggi generazionali.
Il suo valore dipende però dalla qualità del progetto: obiettivi chiari, verifica delle passività, adeguata gestione dei rapporti bancari, attenzione alle conseguenze fiscali future e sostenibilità della struttura nel tempo. Lo scorporo è uno strumento di organizzazione aziendale, non una soluzione automatica di protezione patrimoniale o di risparmio d’imposta.
Riferimenti normativi essenziali: art. 2506.1 c.c.; D.Lgs. 19/2023; D.Lgs. 88/2025; art. 173 del D.P.R. 917/1986 e successive modifiche; D.Lgs. 117/2026 (nuovo Testo unico delle imposte sui redditi, con decorrenze applicative differenziate).
Per una consulenza contattare:
TRECOM SRL
Corporate Advisory & Tax Consulting
Commercialisti e Revisori Legali
Dott. Gianluca Gelsone – Dott. Giuseppe Marino
Sede Legale in Rende (CS) – Via Crati n. 81
C.F./P.I./R.I. n. 03493990786
Tel. 0984 1527656 | WhatsApp 339 1640879
Cell. 339 5854868 – Cell. 328 5394636
E-mail trecomsrl@gmail.com
PEC trecom@pec.it
www.trecom.it